巴西中文报 | 巴西华人新闻 - 聚焦圣保罗时事、中国动态、全球要闻
联系我们
搜索

半年多卖2.6亿元,扣非净利润却只增加约950万元。
2026年上半年,劲仔食品实现营业收入13.8亿元,同比增长23.1%。
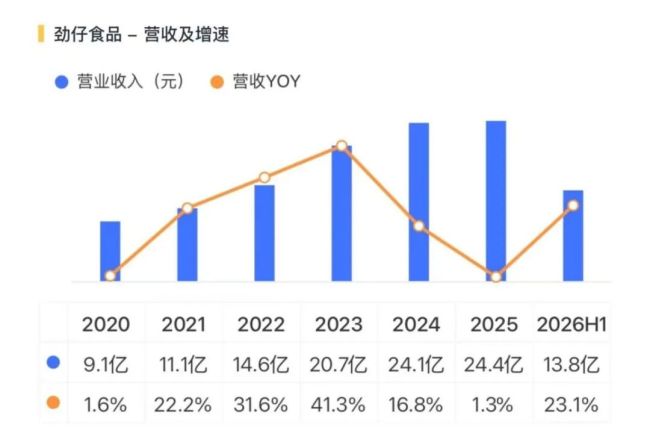
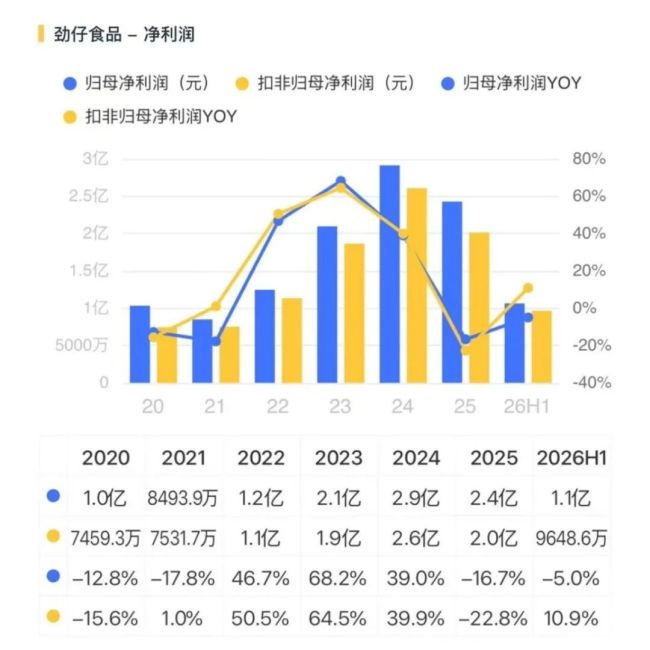
扣非净利润9648.6万元,同比增长10.9%。公司的收入明显提速,但盈利没有同步跟上。
小鱼重新提速,利润空间却在收窄
劲仔食品依然是一家由小鱼撑起基本盘的公司。
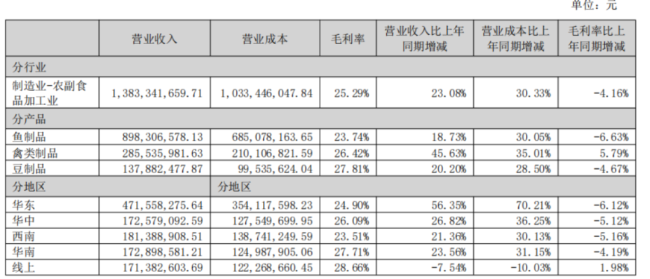
2025年,公司鱼制品收入达到16.5亿元,同比增长7.3%;2026年上半年,鱼制品收入进一步增长18.7%至9.0亿元,占营收的64.9%。
但同期鱼制品毛利率由30.1%降至23.7%,同比下降6.4个百分点。
(2026中报)
一方面,鳀鱼采购成本上涨。公司表示,上半年鳀鱼价格受到海洋捕捞油价上涨、气候变化及渔汛波动影响,目前正通过拓展海外供应渠道、加强战略采购等方式降低成本。
另一方面,收入更多来自零食量贩等线下渠道。上半年,公司零食专营渠道保持高双位数增长,合作系统超过100家,覆盖门店超过5万家,成为拉动收入的重要渠道。
同期线下收入增长29.1%,但毛利率下降5.2个百分点;直营收入增长89.4%,收入占比由29.5%升至45.4%,毛利率下降5.9个百分点。公司披露的直营客户中,就包括部分零食专营系统。
由此来看,劲仔食品上半年的收入提速,既来自小鱼销量增长,也受量贩渠道快速扩张推动。但原料涨价叠加渠道结构变化,使鱼制品多卖了1.4亿元,毛利额反而有所下降。至于量贩渠道具体拉低了多少毛利率,公司尚未披露。
换句话说,小鱼依然卖得动,但要让收入增长重新转化为利润,还得等原料成本和渠道效率改善。
第二增长点开始恢复,但分化明显
2025年,劲仔食品禽类制品收入同比下降11.9%,豆制品收入下降6.5%,新品类一度拖慢整体增长。
2026年上半年,这一局面出现变化。禽类制品收入2.9亿元,同比增长45.6%,占营收的20.6%;毛利率提高5.8个百分点至26.4%。
豆制品收入1.4亿元,同比增长20.2%,销量增长28.9%,生产量增长64.2%,部分产品由外购转向自产。不过,豆制品毛利率下降4.7个百分点至27.8%,新工厂仍处于产能爬坡阶段。上半年公司直接人工成本增长56.3%,也与收入增长及新工厂投产有关。
因此,第二增长点已经贡献收入,却尚未全面贡献利润。禽类制品率先改善,豆制品仍需消化产能爬坡和效率提升的压力。
线下扩张,线上收缩低效投入
零食量贩等线下渠道承担了主要增量,线上渠道则开始调整投入。2026年上半年,公司线上收入1.7亿元,同比下降7.5%,收入占比降至12.4%。
公司表示,下降主要来自内容电商运营效率不佳,其他线上自营、经销及即时零售渠道仍保持稳定增长。同期,电商平台推广服务费同比下降23.0%,带动销售费用下降5.7%;线上毛利率则提高2.0个百分点至28.7%。
线上渠道仍承担品牌曝光、新品测试和消费者洞察等职能,但经营重点已经从追求规模转向提高效率。劲仔当前的渠道策略由此更加清晰:线下负责扩量,线上控制低效投入。
2026年上半年,劲仔食品的收入增速明显回升,鱼制品基本盘继续扩大,禽类制品和豆制品也恢复增长。但这份增长仍带有明显的渠道扩张和产能爬坡特征,综合毛利率下降4.2个百分点,扣非净利润增速明显落后于营收。
因此,眼下还不能简单判断公司已经重回高质量增长。后续更值得关注的是,鳀鱼采购成本能否缓解,新工厂效率能否提升,以及零食专营等新渠道带来的销量,能否持续兑现到经营利润里。
(责任编辑:zx0600)
在刚刚结束的亚运会男足决赛中,韩国队以1:0战胜日本队,夺得金牌。这是韩国连续第四届在亚运会上夺金,从而为球员们赢得了免服兵役的机会。赛后,所有球员激动得热泪盈眶,显示出免服兵役对他们的巨大吸引力
Oct 4, 2026
9月10日,电科思仪上市首日大涨237.50%,市值突破500亿元。提前离场的华为,由此错失了这轮资本盛宴中的绝大部分浮盈。2024年,华为以4亿元转让所持8%股权,而按目前市值计算,这部分股权市值约为29亿元。
Sep 14, 2026
8月初,路透社抛出一条让全球半导体圈炸锅的消息:三星电子和SK海力士,正在评估中国中微公司的芯片制造设备,考虑将它装进自己在中国的晶圆厂里,甚至言之凿凿,说两家韩国存储芯片巨头大约两年前就已经开始秘密测试中微的刻蚀设备。
Sep 11, 2026
上半年自营业务表现欠佳,报告期实现营业总收入5.67亿元,同比下降11.78%,营业利润率65.04%。
Aug 31, 2026