巴西中文报 | 巴西华人新闻 - 聚焦圣保罗时事、中国动态、全球要闻
联系我们
搜索
中国人寿的表现,呈现典型的双面镜特征。
作为国内寿险龙头,中国人寿(601628.SH)交出一份张力十足的2026年半年报:营收和归母净利润分别同比大增81%、228%,多项核心指标位居行业首位,负债端价值转型取得阶段性成效。
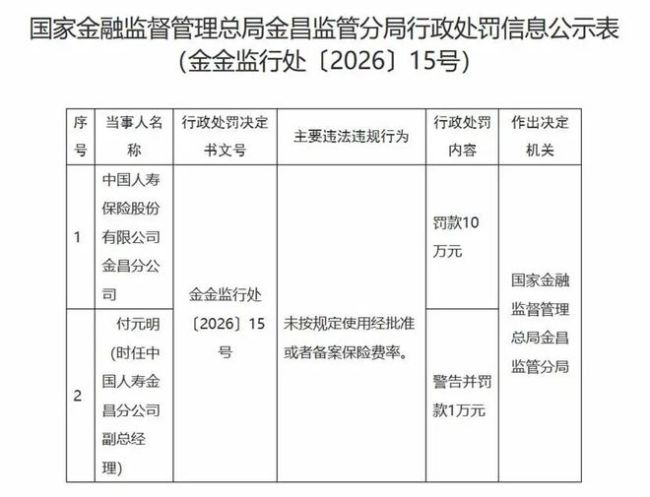
亮眼的经营数据的另一面,9月中旬,甘肃金昌监管分局的一纸罚单,暴露出这家巨型险企的组织治理隐忧。中国人寿金昌分公司因违规使用未备案保险费率被处罚,相关责任人同步受到警告。
单看处罚金额似乎不大,却折射出现实矛盾:公司推进个险优增、抬升长期期交占比,产品向分红险转型压降负债成本;但万亿资产盘仍要消化存量保单利差损包袱,营销队伍提质阵痛犹在,利润极易受资本市场波动影响。
中国人寿的故事,是个典型样本。坐拥渠道、资金、品牌护城河,却也要直面历史遗留包袱、组织惯性以及资产负债跨周期平衡难题。
看懂中国人寿的进退得失,也就读懂了当前寿险行业转型的机遇与压力。
底盘沉淀
中国人寿全称为中国人寿保险股份有限公司,成立于2003年6月,2007年1月在上交所上市。主营业务是人寿保险、健康保险、意外伤害保险等各类人身保险业务。
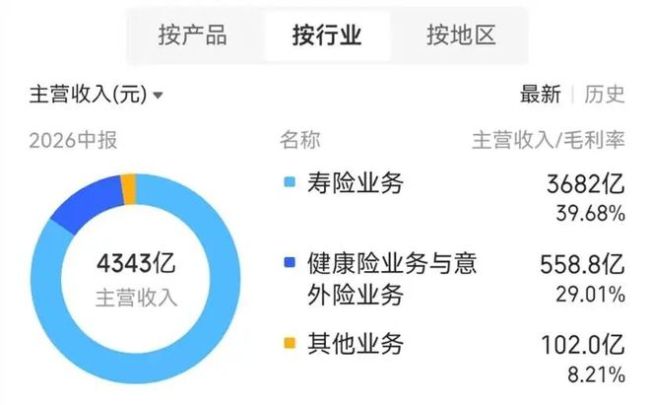
(来源:同花顺iFinD)
公司股权结构稳定,前三大股东分别为中国人寿保险(集团)公司、HKSCC Nominees Limited、中国证券金融股份有限公司,对应持股比例约68.37%、26%、1.79%。
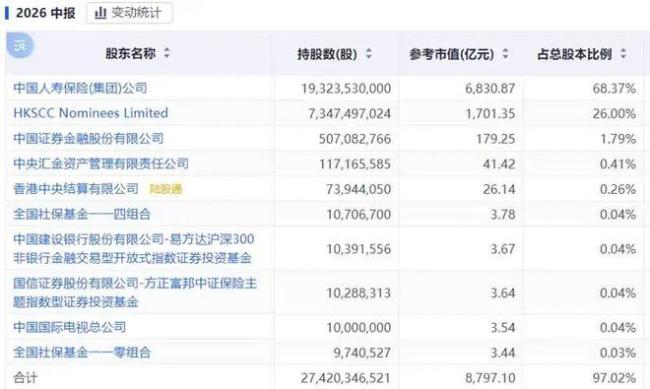
(来源:同花顺iFinD)
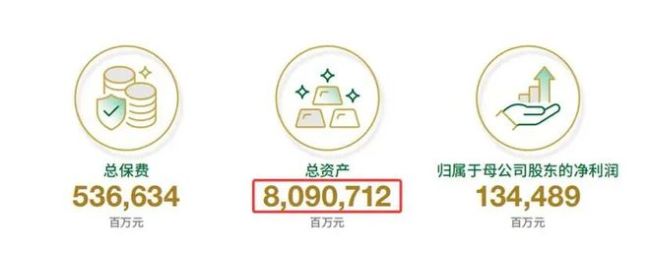
依托历史积淀与渠道底盘,中国人寿在总保费、总资产、网点覆盖上保持行业领先,奠定自身基本盘。
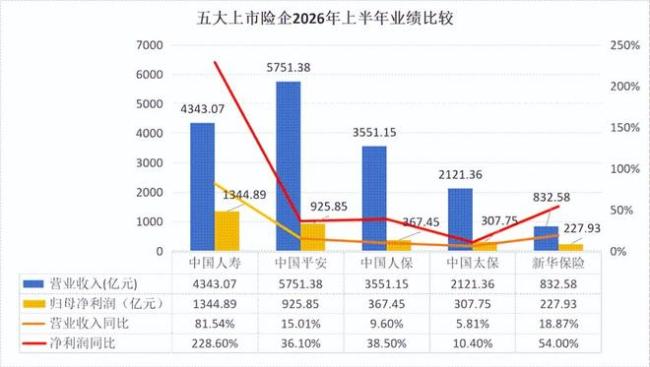
2026年上半年,险企整体迎来业绩修复窗口,五大上市险企集体业绩回暖,而中国人寿营收与净利增速明显占优,分别大增81%和228%。
(来源:同花顺iFinD)
新业务价值(NBV)是衡量寿险公司主业价值创造能力的核心指标,代表新销售保单在未来能够带来的全部折现利润。报告期内,中国人寿个险渠道贡献NBV约335亿元,增速高达37%,占整体新业务价值约88%。
当下整个寿险行业已经告别粗放冲规模的旧模式,全面转向价值经营的竞争赛道,谁能够有效抬升业务价值率,谁就将抢占行业下一周期的竞争主动权。
拆解负债端经营数据可以看到,2026上半年公司实现新单保费1800亿元,同比增长约12%;首年期交保费更是在半年节点首次突破千亿关口,达到1013亿元,同比增长近25%。
除了规模提升,保单久期结构的改善更具备长远意义:十年期及以上首年期交保费361亿元,同比增长19%,在首年期交当中占比提升至近36%。
面对持续的低利率市场环境,行业普遍承压于刚性保证负债带来的利差损风险。中国人寿主动加大分红险这类浮动收益产品布局,新单业务中分红险成为主力。这一转型,意在降低刚性保证负债成本,缓解低利率环境下利差损压力。
中国人寿总资产已经突破8万亿元,管理资产体量庞大,偿付能力保持充足水平;内含价值达到1.61万亿元,直观体现股东与客户长期权益的厚实程度。
(来源:公司半年报)
寿险企业真正的价值根基,在于“把单做厚、把钱存久、把本降住”的底层经营能力。底盘稳固,是中国人寿最鲜明的标签。
作为国有保险龙头,中国人寿在政策性健康险、普惠保障、养老产业等领域持续布局,9月末联合机构发布养老白皮书,挖掘养老年金长期需求,依托遍布城乡的网点实现客群全覆盖。
风控压力
过去数年,寿险行业经历了一轮深度的队伍出清。个险代理人从2019年912万的峰值一路回落,截至2026年上半年底,57家披露数据的人身险公司个险营销员合计约209万人,单季度仍净减3.5万人。
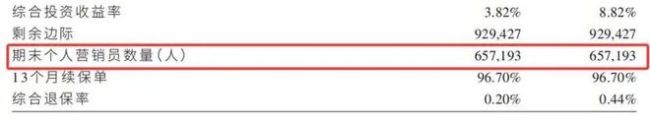
中国人寿走出差异化走势,成为五大上市险企中为数不多实现人力止跌回升的一家。截至2026年上半年底,公司个险代理人约66万人,单季净增达1.24万人,稳居行业第一,约占披露行业总规模的三成。
(来源:公司半年报)
但规模第一,不等于队伍提质已经完成。过去多年的脱落潮给中国人寿留下深刻印记。尽管推进“优增”,吸引高学历、年轻化新人,人均产能有所提升,但队伍产能分化明显,基层代理人专业能力参差不齐的状况并未完全消解,培训、留存与激励体系的改造仍需长期投入。
况且,光鲜的总部报表,掩盖不了基层“最后一公里”的合规压力。整个2026年,中国人寿各地分支机构收到的监管罚单,构成这家巨头较为尴尬的一页。
9月,中国人寿金昌分公司因未按规定使用保险费率被罚10万元;7月,宿迁市分公司被罚29万元,多名责任人被警告并罚款合计9万元;6月,碧江支公司因“给予投保人合同外利益”被罚10万元;4月,青岛分公司被罚59万元;3月,乐都支公司因“诱导销售”被责令改正并罚款5.5万元。
(来源:金融监管局网站)
拉长时间线,此类罚单也未断档,这些罚单绝大多数发生在省、市、县三级分支机构,贯穿其中的是几条共性:销售误导、夸大分红收益、隐瞒免责条款、给予合同外利益——这些正是基层展业中最常见、也最伤品牌信任的行为。
症结在于传导链条的层层衰减:集团风控体系不可谓不完备,但落到市县分支机构和一线代理人,制度约束常常让位于短期业绩指标。关于中国人寿的投诉,也长期集中在销售误导、理赔纠纷和退保纠纷三大领域。
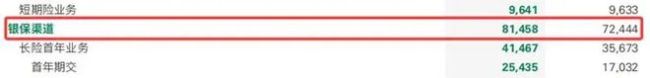
渠道结构上,个险仍是价值主力,但银保渠道正在加速扩张:合作银行超百家,星级网点数量同比增长近六成。在“报行合一”政策下,中国人寿上半年银保总保费815亿元,同比增长12%,人均产能同比增长37%。但银保业务价值率整体偏低、费用管理难度大,且面临产品同质化、佣金管控等难题。
(来源:公司半年报)
队伍转型是慢变量。短期人力结构优化能带来新业务价值增长,但要从“人海规模”跃迁到“精英产能”,仍需持续投入,转型阵痛将长期存在。
周期考验
决定一家寿险企业能否穿越牛熊周期的,不是短期报表的好坏,而是资产与负债之间的平衡之术。
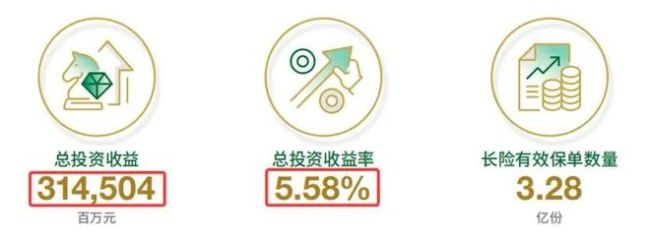
2026年上半年,中国人寿净利润同比大增228%,最核心的推手来自投资端。财报显示,公司上半年总投资收益3145亿元,同比暴增147%;总投资收益率达5.58%,同比抬升229个基点,在五大上市险企中弹性表现突出。
(来源:公司半年报)
这份成绩单,一部分来自固收底仓的稳定利息收入,更大一部分来自权益市场回暖带来的浮盈兑现。
近年来险资整体提升权益配置比例,中国人寿同样加大权益资产布局,在上行行情中享受收益红利。但市场一旦转入震荡下行,也会直接压制投资收益,扰动利润与偿付能力。
换句话说,5.58%的总投资收益率并不代表长期态势,它包含大量权益浮盈,会随行情剧烈波动而起伏,这是大型险企尤其需要警惕的经营软肋,因为“船大难掉头”。
存量高预定利率保单形成的历史利差损包袱,仍是悬在经营之上的长期压力。尽管中国人寿努力压低新增负债刚性成本,但万亿存量负债的消化需要很长时间,利差空间持续承压。
隐忧不止在存量,更在面向未来的增量竞争。个险渠道改革是当下寿险业主战场,相较平安、太保,中国人寿代理人队伍体量庞大,但队伍庞大既是底盘优势,也意味着更重的转型包袱。
数字化转型是另一块短板:中国人寿在线上自营流量、产品矩阵与服务体验上,与互联网保险及部分股份制险企存在差距。康养生态则起步偏晚,对比泰康多年的养老社区与医养闭环,中国人寿“保险+养老”布局落地进度滞后,高端客群全生命周期服务体系吸引力仍待补强。
由此形成一组现实矛盾:资产收益高度依赖权益行情,而负债端兑付义务刚性、确定、跨几十年周期。牛市阶段权益浮盈可覆盖负债成本,报表光鲜;一旦权益市场走弱,固收资产又受长端利率压制,资负匹配压力仍会凸显。
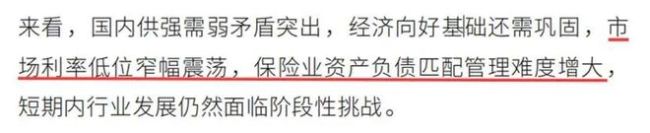
当然,中国人寿对此也有预判,公司在半年报风险提示中亦明确提及,“市场利率低位窄幅震荡,保险业资产负债匹配管理难度增大”。
(来源:公司半年报)
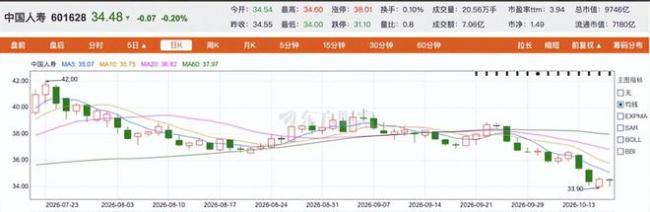
上市企业经营状态的优势和挑战,最终都会反映到股价走势上。从总体上看,中国人寿的长期股价震荡上行,但短期来看,市场担心中国人寿的权益浮盈受到大势下滑冲击,其A股和H股的走势都较为疲软。
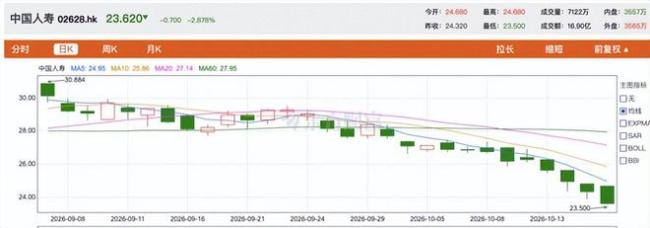
(来源:东方财富)
对比同业,太保提出资负联动方法论,平安持续优化资产久期与产品结构,各家头部险企都在努力做功课。市场行情总有起落,只有负债质量扎实、投资管理精细,巨头才能穿越一轮又一轮利率与资本市场周期。
中国人寿的处境,某种程度上就是寿险行业的缩影:在利率下行、竞争加剧的时代里,用规模守住地位,用价值寻找增量,同时也被历史包袱和转型阵痛反复拉扯。
中国人寿交出了行业较好的价值增速,也承担着万亿体量带来的组织治理难题。底牌是真的,阵痛同样真实。
对于这家寿险头雁来说,短期的业绩爆发值得肯定,但资本市场对险企的最终定价,是穿越完整经济与利率周期后的稳健经营能力。中国人寿如何跨越周期的考验,市场正在拭目以待,《天下财道》亦将持续关注。
(责任编辑:zx0280)
5年来,北京环球度假区不仅树立了国际主题公园在华运营的标杆,也作为京津冀文旅协同发展的重要引擎,持续释放城市溢出效应。
Oct 13, 2026
2016年,圣元花20亿在法国卡莱建了一座工厂。十年后的9月28日,这座工厂交出答卷:累计千万罐奶粉交付中国市场。在一个概念迭代比产品迭代更快的行业里,这是个"慢"到近乎反常识的选择。
Sep 30, 2026
9月16日,蓝鲸新闻记者在第28届中国冰淇淋产业博览会现场,实地探访了钟薛高展台。
Sep 16, 2026
上市首日,格林生物早盘一度涨超160%,总市值冲高至约96亿元,随后有所回落,当日最终收涨104.41%,收盘市值71.76亿元。
Sep 3, 2026