巴西中文报 | 巴西华人新闻 - 聚焦圣保罗时事、中国动态、全球要闻
联系我们
搜索
城商行,走进分化时代 两种生存状态显现。净利润增长7.4%,不良率1.87%:城商行正在分化成两种不同的生存状态。2026年银行中报季数据显示,商业银行整体净利润下降0.6%,而城商行却增长了7.4%。相比之下,股份制银行净利润下降3.4%,农商行下降12.5%。
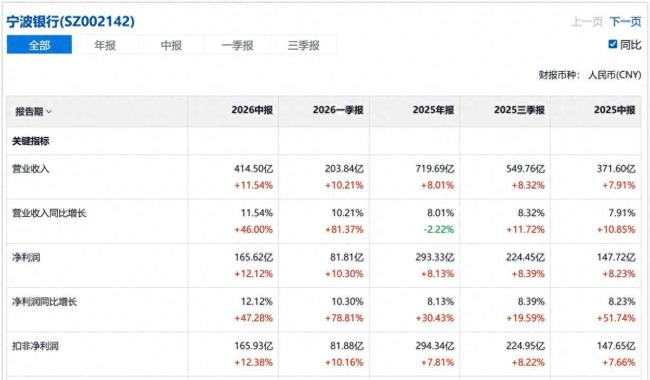
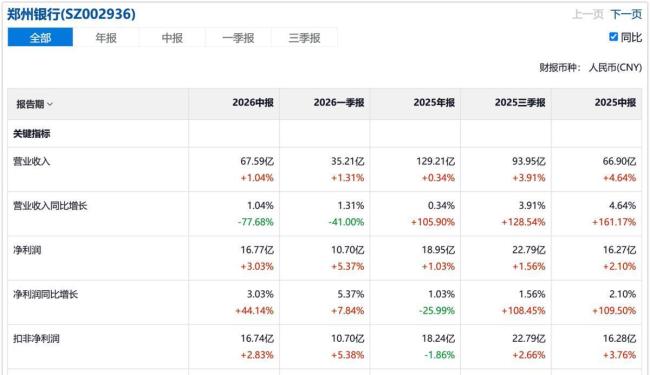
如果将所有城商行视为一个整体,则会忽略内部的重要差异。有的城商行在对公贷款上猛踩油门,有的则还在补旧账;有的财富管理开始盈利,有的手续费收入却下降18.5%。三季报周期即将到来,这种分化趋势将更加明显。
江苏银行、宁波银行和南京银行的对公贷款均有显著增长,分别达到16.72%、19.32%和12.33%。这些银行主要投向租赁商务、制造业和批发零售业。背后的原因是居民信贷需求减弱,按揭扩张条件变化。例如,江苏银行上半年零售贷款规模较年初下降1.6%,重庆银行零售贷款本金余额下降8.43%。
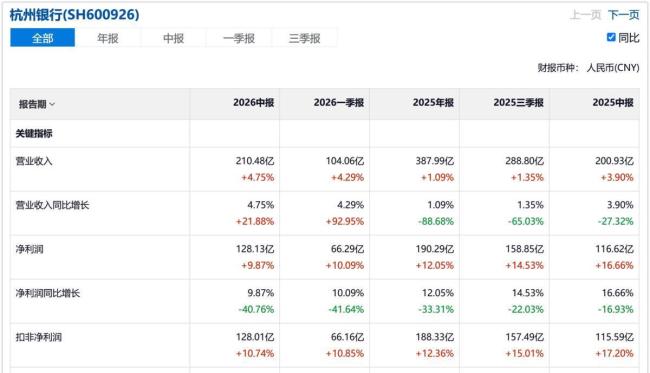
杭州银行的对公贷款增长14.12%,高于全行贷款8.43%的增幅,重点对接浙江“415X”和杭州“296X”先进制造业集群。产业集群不仅提供客户名单,还带来上下游企业的采购、生产、交付等连续交易机会,银行可以围绕订单和资金周转提供服务。杭州银行继续深化跨境金融服务体系,跨境融资业务量增长92%。
同样做对公业务,放贷对象、放贷依据及后续服务能力决定了不同银行的表现。2026年二季度,商业银行净息差回升1个基点到1.41%,城商行回升2个基点到1.40%。杭州银行计息负债平均成本率降至1.49%,存款付息率下降40个基点,净息差提升4个基点至1.39%,利息净收入同比增长19.17%。降低负债成本的关键在于客户为何选择留在银行,企业因工资发放、采购付款、跨境结算保留资金与居民为了高利率购买定期存款的意义完全不同。
10月15日,南通联亚药业正式登陆创业板。截至发稿时,企业股价35.1元,涨超401%,市值约312亿。
Oct 20, 2026
近日,网络流传懂车帝2025年营收约245亿元、净利润58亿元、毛利率接近69%等财务数据,引发广泛关注。
Oct 15, 2026
90只红利主题基金年内平均收益率为正,稳健特征凸显。
Oct 14, 2026
前几年国庆,热门景区人山人海,高速路堵成长龙,景区周边酒店价格翻倍上涨,即便花高价订房,体验也往往不尽如人意。然而今年国庆却出现了明显的变化:许多老牌网红景区的人流量有所回落,景区附近的酒店和民宿也不再像往年那样火爆,不少房间空置
Oct 4, 2026